




Chaque année, IDTechEx publie des données et des prévisions de marché actualisées pour le secteur des objets connectés. La dernière version est disponible dans le rapport phare d'IDTechEx intitulé « Prévisions pour les technologies portables 2021-2031 », ainsi que dans les autres rapports de son catalogue couvrant chaque secteur (réalité augmentée, réalité virtuelle, réalité mixte, objets connectés auditifs, vêtements intelligents et textiles électroniques, patchs cutanés électroniques, etc.).
Dans cet article, IDTechEx propose une démarche relativement inhabituelle pour une société d'études de marché : comparer publiquement ses prévisions passées avec les résultats obtenus. Plusieurs raisons expliquent cette pratique inhabituelle. Premièrement, les prévisions de marché représentent un instantané, reposent sur des hypothèses importantes, les définitions des produits ou des secteurs peuvent évoluer, et les connaissances et les ressources disponibles sont limitées. De ce fait, elles sont rarement parfaites (surtout à long terme), mais une bonne prévision doit refléter les grandes tendances du secteur, la direction générale de l'industrie et, surtout, le contexte sous-jacent aux chiffres. Toutefois, en analysant les prévisions précédentes pour cet article, IDTechEx espère tirer des enseignements, tant sur le secteur des objets connectés que sur les prévisions de marché en général.
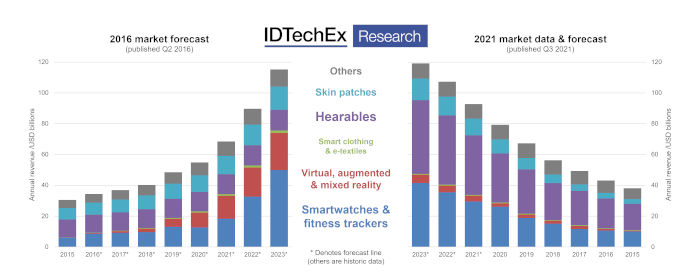
L'image présente les données et prévisions du marché pour 2016 (à gauche) et celles de 2021 (à droite, l'axe des abscisses étant inversé pour faciliter la comparaison). L'article ci-dessous examine chaque élément de ces ensembles de données et analyse leur précision ainsi que les raisons qui la sous-tendent.
Analyse des prévisions : Quelle a été la précision des prévisions d'IDTechEx ?
Le constat général est cohérent. Le marché de l'électronique portable a connu une croissance significative durant cette période, conservant ses principaux axes : santé et bien-être, style, confort et praticité. Le message global concernant les avantages et le potentiel des objets connectés est resté constant.
Presque tous les segments majeurs ont progressé, même si les points d'inflexion et les taux de croissance ont légèrement varié. Durant cette période, le nombre de types de produits analysés dans ces prévisions est passé de 35 à 55, intégrant notamment la segmentation de domaines distincts tels que les écouteurs connectés, à mesure qu'ils ont gagné en maturité. Nous avons également constaté une différenciation des segments de produits « autres », passant de termes génériques comme « autres objets connectés » à des segments plus spécifiques tels que « caméras portables », à mesure que la confiance globale dans chaque segment et chaque estimation s'améliore.
Cependant, la taille de marché projetée pour plusieurs segments clés, ainsi que la forme générale de la croissance, diffèrent considérablement des prévisions initiales sur cinq ans. Par exemple, bien que les prévisions de volume de ventes globales pour les montres connectées soient relativement bonnes, IDTechEx s'attendait également à une baisse du prix unitaire, comme cela avait été observé pour les traqueurs d'activité plus basiques. Or, cela ne s'est pas produit et les prix de vente moyens des montres connectées sont restés élevés, maintenant ainsi un chiffre d'affaires total solide. IDTechEx avait également initialement anticipé une tendance à l'indépendance croissante des appareils vis-à-vis des smartphones. Ce discours circule depuis un certain temps, mais de nombreux produits et entreprises reconnaissent désormais qu'il s'agit peut-être d'un projet à plus long terme que ce que certains avaient initialement suggéré.
Le plus grand écart concerne les écouteurs connectés. Le terme « appareils auditifs connectés » a été inventé au deuxième trimestre 2016, mais la tendance se limitait alors à quelques start-ups et prototypes. Le rapport de l'époque contenait donc des données de base sur les casques et les écouteurs, mais guère plus. Fin 2016, Apple a lancé les AirPods, rencontrant un succès quasi sans précédent avec ce nouveau type de produit. D'autres fabricants ont emboîté le pas, et l'ensemble du secteur s'est transformé au point que les écouteurs sans fil (TWS) sont désormais le produit dominant.
Face à cette évolution, IDTechEx a mis à jour ses données, élargissant son analyse des aides auditives à un plus grand nombre d'entreprises et de types d'appareils, notamment en ajoutant des sections sur les implants cochléaires, les différentes catégories d'écouteurs sans fil, et bien plus encore. Le rapport analyse également le potentiel de rupture future, notamment les changements imminents dans le secteur de la santé auditive avec la montée en puissance des appareils auditifs en vente libre. Enfin,
la dernière section majeure des prévisions initiales qui présente une différence significative avec les données actuelles concerne les dispositifs de réalité virtuelle et augmentée. Ce secteur s'est avéré l'un des plus difficiles à prévoir, avec des investissements annuels de plusieurs milliards de dollars de la part des plus grands acteurs et des prévisions souvent astronomiques (atteignant fréquemment des centaines de milliards de dollars) de la part d'autres fournisseurs. Dans ce contexte, IDTechEx a toujours adopté une approche prudente ; 2016 a vu le lancement de la première vague de casques de réalité virtuelle grand public (Oculus Rift, HTC Vive, PlayStation VR), mais IDTechEx anticipait une adoption initiale modeste, car le développement de contenu pour ce nouveau format prendrait du temps et les plateformes matérielles présentaient encore de nombreuses limitations.
IDTechEx avait également constaté le premier engouement pour la réalité augmentée autour des Google Glass, considérées par beaucoup comme un échec en 2016. En 2021, le secteur semble encore relativement naissant ; des milliards ont pourtant été investis. L'élan est désormais porté par Meta, qui a axé toute sa refonte d'image depuis son rachat par Facebook sur une vision du futur basée sur le métavers. D'autres entreprises poursuivent leurs efforts avec des niveaux d'engagement variables, notamment des acteurs majeurs comme Microsoft, Sony, Alphabet, Snap et bien d'autres.
Comme en 2016, la communauté continue de suivre de près Apple et de spéculer sur la date de lancement d'un produit dans ce domaine, espérant que cela permettra aux produits de franchir la dernière étape vers une croissance plus soutenue. De ce fait, les prévisions présentées ici sont presque identiques à celles de 2016, mais elles sont teintées de l'incertitude propre à un secteur pesant des milliards de dollars, qui cherche encore à atteindre son point de bascule.
Leçons tirées du passé :
les chiffres prévisionnels sont loin d'être parfaits, mais dans l'ensemble, les scénarios de croissance pour chaque secteur se sont avérés fiables. Les valeurs cumulées pour chaque secteur tendent à s'équilibrer et les perspectives générales pour le secteur restent cohérentes. Cette période a été marquée par de nombreux lancements de nouveaux produits par des acteurs majeurs dans de nouveaux secteurs, une pandémie mondiale majeure et de nombreux autres événements importants susceptibles d'influencer les prévisions. Il est donc difficile de s'inquiéter outre mesure de l'écart constaté, mais il est également utile de tirer les principaux enseignements qu'IDTechEx peut en tirer. Voici quelques réflexions à ce sujet :
La puissance des plus grands.
Dans le cas des objets connectés, on pourrait dire « la puissance d’Apple ». Ces cinq dernières années, Apple a lancé deux produits phares qui ont redéfini le secteur : l’Apple Watch et les AirPods. Chacun a transformé son segment de marché et, ensemble, ils permettent à Apple de détenir 36 % des revenus générés par l’ensemble du marché des objets connectés.
Même si une start-up parvient à obtenir des financements importants et à créer un véritable engouement autour d’un nouveau type de produit, la notoriété et l’infrastructure existantes (de la chaîne d’approvisionnement aux points de vente, en passant par les appareils complémentaires, les logiciels, etc.) des acteurs majeurs ont un impact considérable sur sa capacité à développer et à pérenniser un nouveau produit. Par conséquent, les lancements importants des plus grandes entreprises sont bien plus susceptibles d’influencer la trajectoire du marché que tout autre facteur. Cette conclusion n’est pas surprenante en soi, mais la mesure dans laquelle cela s’est vérifié pour chaque secteur de produits constitue le véritable enseignement.
Par exemple, concernant plus spécifiquement les objets connectés, le défi le plus difficile et le plus important pour toute prévision actuelle est sans doute d’anticiper une éventuelle entrée d’Apple sur le marché de la réalité virtuelle/augmentée.
La puissance persistante du smartphone :
L’omniprésence du smartphone et sa capacité à communiquer avec d’autres périphériques ont été le principal moteur du développement des objets connectés. Ces derniers continuent de bénéficier des retombées positives de la « guerre des smartphones », car la technologie développée pour les smartphones reste à la base de tous les objets connectés actuels.
IDTechEx compile régulièrement des prédictions annonçant une dépendance décroissante aux smartphones et/ou un déplacement du centre de gravité de l’informatique personnelle des smartphones vers d’autres types d’appareils. Chacune de ces prédictions s’est avérée largement prématurée et, malgré la stagnation des ventes, l’importance du smartphone en tant que nœud personnel au sein d’une infrastructure informatique ne peut être sous-estimée. Cette situation pourrait évoluer avec le temps, mais ces prévisions indiquent qu’elle se produira probablement sur une période de plusieurs décennies plutôt que de quelques années.
Les moteurs, l’infrastructure et les fondamentaux du développement technologique :
Les différents domaines technologiques des objets connectés ont progressé à des rythmes différents au cours de ces cinq dernières années. Dans des domaines tels que les appareils auditifs, les progrès technologiques en matière de communication radio et d’alimentation ont été essentiels à la création et à la croissance de ce secteur. Dans d'autres secteurs, comme la réalité augmentée et la réalité virtuelle, la technologie sous-jacente liée à l'optique et aux écrans fait l'objet de débats depuis bien plus longtemps et a bénéficié d'investissements bien plus importants. Des progrès techniques ont été réalisés dans de nombreux domaines, mais la technologie reste relativement embryonnaire d'un point de vue commercial.
La leçon à retenir est que le développement technologique n'est pas uniforme. Chaque domaine technologique a sa propre trajectoire, son infrastructure et ses défis fondamentaux.
Si l'infrastructure est massive, bien établie et clairement axée sur un développement clé à court terme, essentiel à un nouveau produit (par exemple, une communication radio gérée à faible consommation et faible latence pour les écouteurs TWS), alors elle peut transformer radicalement le marché d'un produit en un laps de temps relativement court. En revanche, si l'infrastructure est moins développée, si les principaux moteurs du développement technologique ne sont pas pleinement compris ou si des obstacles scientifiques fondamentaux freinent le développement, la technologie ne progressera pas de manière aussi fiable et des projections à plus long terme, assorties d'une plus grande incertitude, seront nécessaires. Il est important
de reconnaître l'inconnu :
toutes les prévisions reposent sur des hypothèses, dont l'ampleur varie. Dans un secteur comme celui des objets connectés, il existe potentiellement des centaines de types de produits différents, allant des principaux exemples mentionnés à des produits aussi divers que les tatouages intelligents, les vêtements connectés et bien plus encore. Il serait impossible de couvrir chaque exemple de chaque produit ; des hypothèses sont donc intégrées pour les segments trop petits pour être traités en détail ou qui ne sont pas aussi pertinents pour l’analyse globale.
Cependant, comme ces segments peuvent évoluer – par exemple, si un nouveau produit est lancé de manière inattendue ou si un domaine périphérique devient beaucoup plus pertinent pour l’analyse principale – ces hypothèses et définitions doivent être adaptées. Les hypothèses concernant les niveaux de détail et d’inclusion ont évolué dans la plupart des secteurs ; il est donc crucial de définir clairement le niveau de détail utilisé pour chaque secteur dans chaque itération d’une prévision. C’est l’une des principales raisons pour lesquelles les entreprises ne publient pas de prévisions historiques, mais cela doit néanmoins être compris et géré par tous les utilisateurs et développeurs de prévisions.
Chacune de ces leçons n’est pas particulièrement révolutionnaire en soi. Cependant, dans chaque cas, il est facile de sous-estimer à quel point elles se sont avérées exactes dans le secteur des objets connectés. IDTechEx avait bien entendu connaissance de chacun de ces facteurs, mais tous les écarts significatifs entre les prévisions de 2016 et les données de 2021 proviennent d'une sous-estimation de l'un de ces points.
Conclusions et perspectives :
Nous espérons que les informations présentées dans cet article vous auront été utiles pour comprendre le processus de prévision et ses limites, ainsi que pour contextualiser les ensembles de données développés et publiés par IDTechEx.
Bien que rarement parfaites, compte tenu de la perspective à long terme, chaque prévision et chaque rapport vise à fournir une vue d'ensemble concise, mais documentée et détaillée, du secteur. Cela implique un travail de recherche dédié et à temps plein pour chaque marché, comprenant des centaines d'entretiens, la participation à des événements majeurs du secteur, la collaboration avec des clients historiques et la révision continue de chaque rapport en fonction des retours d'information. L'objectif de chaque rapport est de constituer une base de connaissances sectorielles dont le développement organique peut prendre des années, le temps nécessaire pour assimiler le contenu du rapport.
Concernant les objets connectés, les domaines susceptibles d'évoluer au cours des 2 à 5 prochaines années sont à la fois les plus prometteurs et les plus incertains. Concernant les appareils auditifs, les dispositifs en vente libre sont attendus depuis plusieurs années, mais leurs dates de lancement ont été repoussées et leur développement a stagné. Cependant, si ces lancements se concrétisent et que des leaders comme Bose ou Apple réussissent à s'implanter sur ce marché, cela pourrait transformer durablement le secteur de la santé auditive.
Dans le domaine de la réalité augmentée et de la réalité virtuelle, des entreprises comme Meta, Microsoft, Sony et Google sont présentes depuis un certain temps, mais certaines d'entre elles ayant augmenté leurs financements, la question demeure de savoir si et quand une entreprise comme Apple, ou un autre leader, lancera un produit phare. Si cela se produit dans les deux à cinq prochaines années, le secteur pourrait être bouleversé très rapidement, selon les choix de produits effectués. Les rapports d'IDTechEx ont évoqué des évolutions similaires concernant les patchs cutanés électroniques (par exemple, liés au rythme cardiaque, au diabète non invasif, etc.), les vêtements connectés (adoptés par une grande marque de vêtements de sport, entre autres), et bien d'autres technologies. Ces évolutions sont les plus difficiles à prévoir, mais elles représentent aussi potentiellement les plus grandes opportunités pour les entreprises cherchant à bouleverser le statu quo d'un secteur.
Le phosphure d'indium gagne en importance dans les circuits photoniques pour l'IA et les centres de données
Les circuits intégrés photoniques (PIC) utilisent des procédés issus de l'industrie des semi-conducteurs pour intégrer différentes fonctions optiques sur une seule puce. Leur développement revêt une importance croissante dans les communications à haut débit, les centres de données et les systèmes conçus pour des charges élevées.













